Domain unternehmer-auf-zeit.de kaufen?
Wir ziehen mit dem Projekt
unternehmer-auf-zeit.de um.
Sind Sie am Kauf der Domain
unternehmer-auf-zeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unternehmer-auf-zeit.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Krizanits, Joana: Leadership - Management - FührungLeadership - Management - Führung , Leadership, Management, Führung - kaum ein Thema ist so von Stereotypen, Mystifizierungen und normativen Appellen beherrscht. Was sind die essentiellen Konzepte mit Bestand? Welche Wissenschaftler und welche Gurus der Managementliteratur haben sie verfasst? Wie hängen sie mit Paradigmen in Gesellschaft, Wirtschaft und Organisationen zusammen? Das Industriezeitalter kreiste um Produktivität durch Rationalisierung und Human Relations, das Konsumzeitalter um Marketing, Strategie, MbO und den solitär entscheidenden General Manager, das Change-Zeitalter um den charismatischen Leader für das Rennen um den Erdball, die Postmoderne um kollektive Führung. Die Konzepte der letzten 100 Jahre haben sich in die Verfasstheit der Organisation einpunziert und fesseln Führung in einer rekursiven 'Zeitschleife'. Welche Herausforderungen bringt das neue Paradigma der 'Großen Transformation' zur klimaverträglichen Gesellschaft für Organisationen und Führung? Der European Green Deal hat rechtlich die Weichen für ein neues, nachhaltiges Wirtschaftsmodell gestellt, die mittel- und langfristigen Ziele gesetzt. Der Umbau wird kein Business-Modell unberührt lassen - neue Konzepte für Leadership, Management, Führung werden emergieren. Die Autorin: Joana Krizanits, Mag. phil. der Psychologie; langjährige Tätigkeit in verschiedenen Fach- und Führungsrollen und als systemische Unternehmensberaterin, Trainerin, Lehrbeauftragte und Autorin. Fachliche Schwerpunkte: Organisationsberatung, Management Development, Beraterausbildung, Organisationstheorie, Komplexität, qualitative Sozialforschung. Veröffentlichungen u. a.: Professionsfeld Inhouse Consulting (2011), Einführung in die Methoden der systemischen Organisationsberatung (4. Aufl. 2022). , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240409, Produktform: Kartoniert, Titel der Reihe: Management (Carl Auer System)##, Autoren: Krizanits, Joana, Seitenzahl/Blattzahl: 220, Keyword: Change-Zeitalter; Führungskonzepte; Gesellschaft; Industriezeitalter; Konsumzeitalter; Organisationen; Postmoderne; Transformation; Wirtschaft; klimaneutrale Gesellschaft; nachhaltige Wirtschaft, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 132, Höhe: 20, Gewicht: 322, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
WISO Unternehmer 365WISO Unternehmer 365 ist eine umfassende und benutzerfreundliche Software, die speziell für Unternehmer und Freiberufler entwickelt wurde, um ihnen bei der Erstellung und Einreichung ihrer Steuererklärung für das Steuerjahr 2019 zu helfen. Die Software bietet eine Vielzahl von Funktionen, die es Benutzern ermöglichen, ihre Steuererklärung einfach und effizient zu erstellen. Zu den Funktionen von WISO Unternehmer 365 gehören eine automatische Übernahme von Daten aus dem Vorjahr, eine umfassende Datenbank mit Steuerformularen und -hinweisen sowie ein Schritt-für-Schritt-Assistent für die Erstellung der Steuererklärung. Die Software unterstützt auch die Eingabe von Daten für unterschiedliche Einkommensquellen wie Selbstständigkeit, Kapitalerträge, Vermietung und Verpachtung sowie Arbeitslohn. Die Software ist benutzerfreundlich und einfach zu bedienen. Die Eingabe von Daten erfolg...239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Krizanits, Joana: Leadership - Management - FührungLeadership - Management - Führung , Leadership, Management, Führung - kaum ein Thema ist so von Stereotypen, Mystifizierungen und normativen Appellen beherrscht. Was sind die essentiellen Konzepte mit Bestand? Welche Wissenschaftler und welche Gurus der Managementliteratur haben sie verfasst? Wie hängen sie mit Paradigmen in Gesellschaft, Wirtschaft und Organisationen zusammen? Das Industriezeitalter kreiste um Produktivität durch Rationalisierung und Human Relations, das Konsumzeitalter um Marketing, Strategie, MbO und den solitär entscheidenden General Manager, das Change-Zeitalter um den charismatischen Leader für das Rennen um den Erdball, die Postmoderne um kollektive Führung. Die Konzepte der letzten 100 Jahre haben sich in die Verfasstheit der Organisation einpunziert und fesseln Führung in einer rekursiven 'Zeitschleife'. Welche Herausforderungen bringt das neue Paradigma der 'Großen Transformation' zur klimaverträglichen Gesellschaft für Organisationen und Führung? Der European Green Deal hat rechtlich die Weichen für ein neues, nachhaltiges Wirtschaftsmodell gestellt, die mittel- und langfristigen Ziele gesetzt. Der Umbau wird kein Business-Modell unberührt lassen - neue Konzepte für Leadership, Management, Führung werden emergieren. Die Autorin: Joana Krizanits, Mag. phil. der Psychologie; langjährige Tätigkeit in verschiedenen Fach- und Führungsrollen und als systemische Unternehmensberaterin, Trainerin, Lehrbeauftragte und Autorin. Fachliche Schwerpunkte: Organisationsberatung, Management Development, Beraterausbildung, Organisationstheorie, Komplexität, qualitative Sozialforschung. Veröffentlichungen u. a.: Professionsfeld Inhouse Consulting (2011), Einführung in die Methoden der systemischen Organisationsberatung (4. Aufl. 2022). , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20240409, Produktform: Kartoniert, Titel der Reihe: Management (Carl Auer System)##, Autoren: Krizanits, Joana, Seitenzahl/Blattzahl: 220, Keyword: Change-Zeitalter; Führungskonzepte; Gesellschaft; Industriezeitalter; Konsumzeitalter; Organisationen; Postmoderne; Transformation; Wirtschaft; klimaneutrale Gesellschaft; nachhaltige Wirtschaft, Fachschema: Führung / Mitarbeiterführung~Mitarbeiterführung~Nachhaltigkeit~Sustainable Development, Fachkategorie: Nachhaltigkeit, Warengruppe: TB/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 132, Höhe: 20, Gewicht: 322, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitung, Führung und Management in der Sozialen ArbeitLeitung, Führung und Management in der Sozialen Arbeit , Bedeutungshorizonte und Konzepte auf dem Prüfstand , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20220518, Produktform: Kartoniert, Redaktion: Grothe, Jana, Seitenzahl/Blattzahl: 351, Keyword: Agiles Führen; Betriebswirtschaft; Change; Diversity; Freiwilligenmanagement; Organisation; Soziale Arbeit; Sozialstaat; Sozialwirtschaft; Veränderung, Fachschema: Sozialarbeit~Entrepreneurship~Soziales Engagement, Fachkategorie: Soziale Arbeit~Unternehmensführung, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Sozialwesen und Sozialsysteme, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag GmbH, Verlag: Juventa Verlag, Länge: 225, Breite: 150, Höhe: 22, Gewicht: 568, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783779965831, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 267893062,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
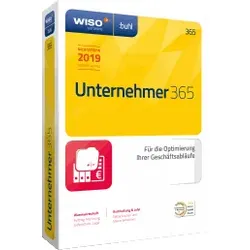
WISO Unternehmer 365Für die Optimierung Ihrer Geschäftsabläufe WISO Unternehmer liefert Ihnen in einer Software die professionelle Unterstützung in den Bereichen Einkauf, Verkauf, Finanzen, Buchhaltung, Löhne und Gehälter, Steuer. Ideal für kleine und mittlere Unternehmen aller Branchen, die sich mit einer ERP-Software ausstatten möchten (Fachkenntnisse in den einzelnen Bereichen, wie z.B. Buchhaltung, sind erforderlich). Das Komplettpaket für Ihr Unternehmen! Mit WISO Unternehmer bilden Sie die Geschäftsprozesse Ihres Unternehmens professionell und sicher ab: angefangen bei Ein- und Verkauf über Liquiditätsplanung und Buchhaltung, bis hin zu Löhnen und Gehältern und den Jahresabschlüssen. Erstellen Sie Angebote und Aufträge, schreiben Sie Rechnungen und verbuchen Sie Zahlungsein- und ausgänge. Alles in einem Workflow - effektiv verzahnt in einer Software! Die monatliche- Lohn- un...289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.